


Hóa đơn sà lan 2026: quy định thuế mới tài công cần biết
Từ ngày 01/01/2026, hơn 5 triệu hộ kinh doanh trên cả nước chính thức bỏ hình thức thuế khoán. Thay vào đó, họ chuyển sang tự kê khai và nộp thuế theo doanh thu thực tế. Đây cũng là lúc vấn đề hóa đơn sà lan trở nên quan trọng với nhiều tài công tự do vận chuyển vật liệu xây dựng.
Điều gì thay đổi từ 2026?
Theo Nghị quyết 198/2025/QH15, thuế khoán và lệ phí môn bài chính thức bị bãi bỏ đối với hộ kinh doanh, cá nhân kinh doanh. Đây là thay đổi lớn nhất trong nhiều năm qua.
Từ khoán sang kê khai
Trước đây, nhiều chủ sà lan đóng một mức thuế cố định hàng tháng, bất kể doanh thu thực tế. Từ 2026, cách tính này không còn áp dụng. Thay vào đó, số thuế phải nộp sẽ dựa trên doanh thu thực tế phát sinh. Vì vậy, việc lưu trữ hóa đơn, chứng từ trở nên cần thiết hơn bao giờ hết.
Ngưỡng doanh thu quyết định nghĩa vụ xuất hóa đơn sà lan
Theo Nghị định 141/2026/NĐ-CP, áp dụng chung cho mọi cá nhân và hộ kinh doanh cá thể — bao gồm cả hoạt động vận tải đường thủy nội địa — quy định cụ thể như sau:
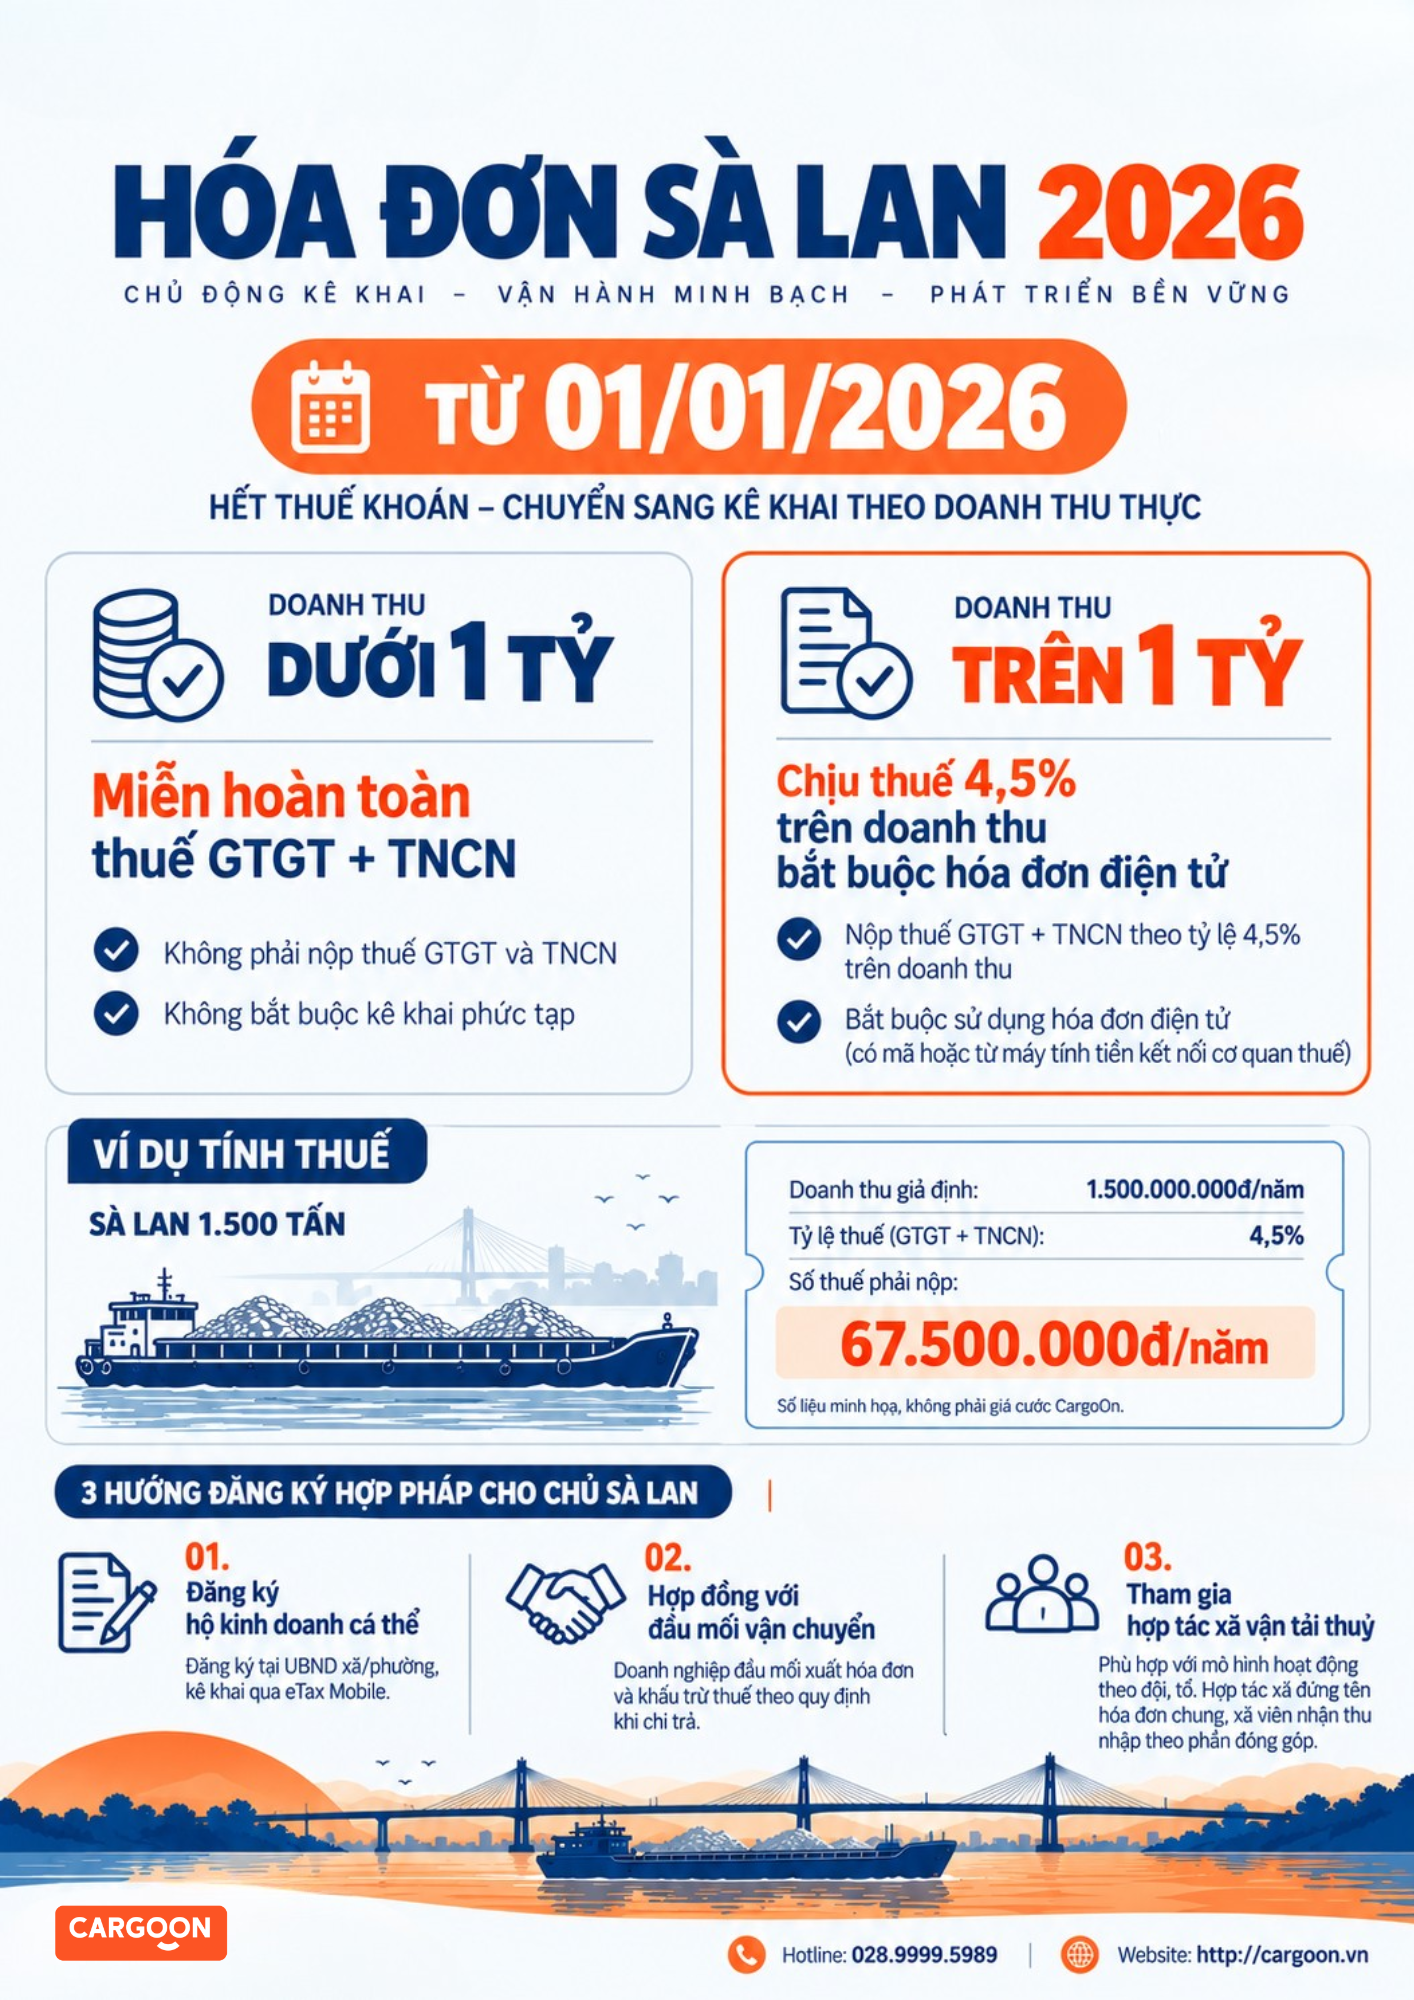
- Doanh thu từ 1 tỷ đồng/năm trở xuống: miễn hoàn toàn thuế GTGT và thuế TNCN, đồng thời không bắt buộc sử dụng hóa đơn điện tử thường xuyên.
- Doanh thu trên 1 tỷ đồng/năm: bắt đầu phải kê khai và chịu thuế. Đây cũng là mốc bắt buộc phải đăng ký sử dụng hóa đơn điện tử.
Đối với phần doanh thu chịu thuế, ngành vận tải thủy/sà lan thuộc nhóm “sản xuất, vận tải, dịch vụ có gắn với hàng hóa”, áp dụng mức thuế:
- Thuế GTGT: 3% trên doanh thu
- Thuế TNCN: 1,5% trên doanh thu
- Tổng cộng: 4,5% trên doanh thu (hoặc trên phần doanh thu chênh lệch, tùy phương pháp quyết toán TNCN được lựa chọn)
Lưu ý thêm: nếu hộ kinh doanh đang áp dụng chính sách giảm 2% thuế GTGT (hiệu lực đến hết 31/12/2026), mức thuế thực nộp có thể thấp hơn con số trên.
Vì sao hóa đơn sà lan quan trọng với tài công?
Nhiều đối tác sà lan hiện vẫn hoạt động theo hình thức cá nhân tự do, chưa đăng ký tư cách pháp nhân hoặc hộ kinh doanh. Khi quy định mới có hiệu lực, việc không kê khai doanh thu hoặc không xuất hóa đơn khi đủ điều kiện có thể dẫn đến bị truy thu thuế sau này. Ngoài ra, việc thiếu chứng từ hợp lệ cũng gây khó khăn khi hợp tác với các doanh nghiệp cần hóa đơn đầu vào để hạch toán chi phí.
Các hình thức đăng ký hợp pháp cho chủ sà lan
Không phải trường hợp nào cũng bắt buộc phải tự đứng ra thành lập hộ kinh doanh riêng. Dưới đây là các hướng đi hợp pháp mà tài công có thể cân nhắc.
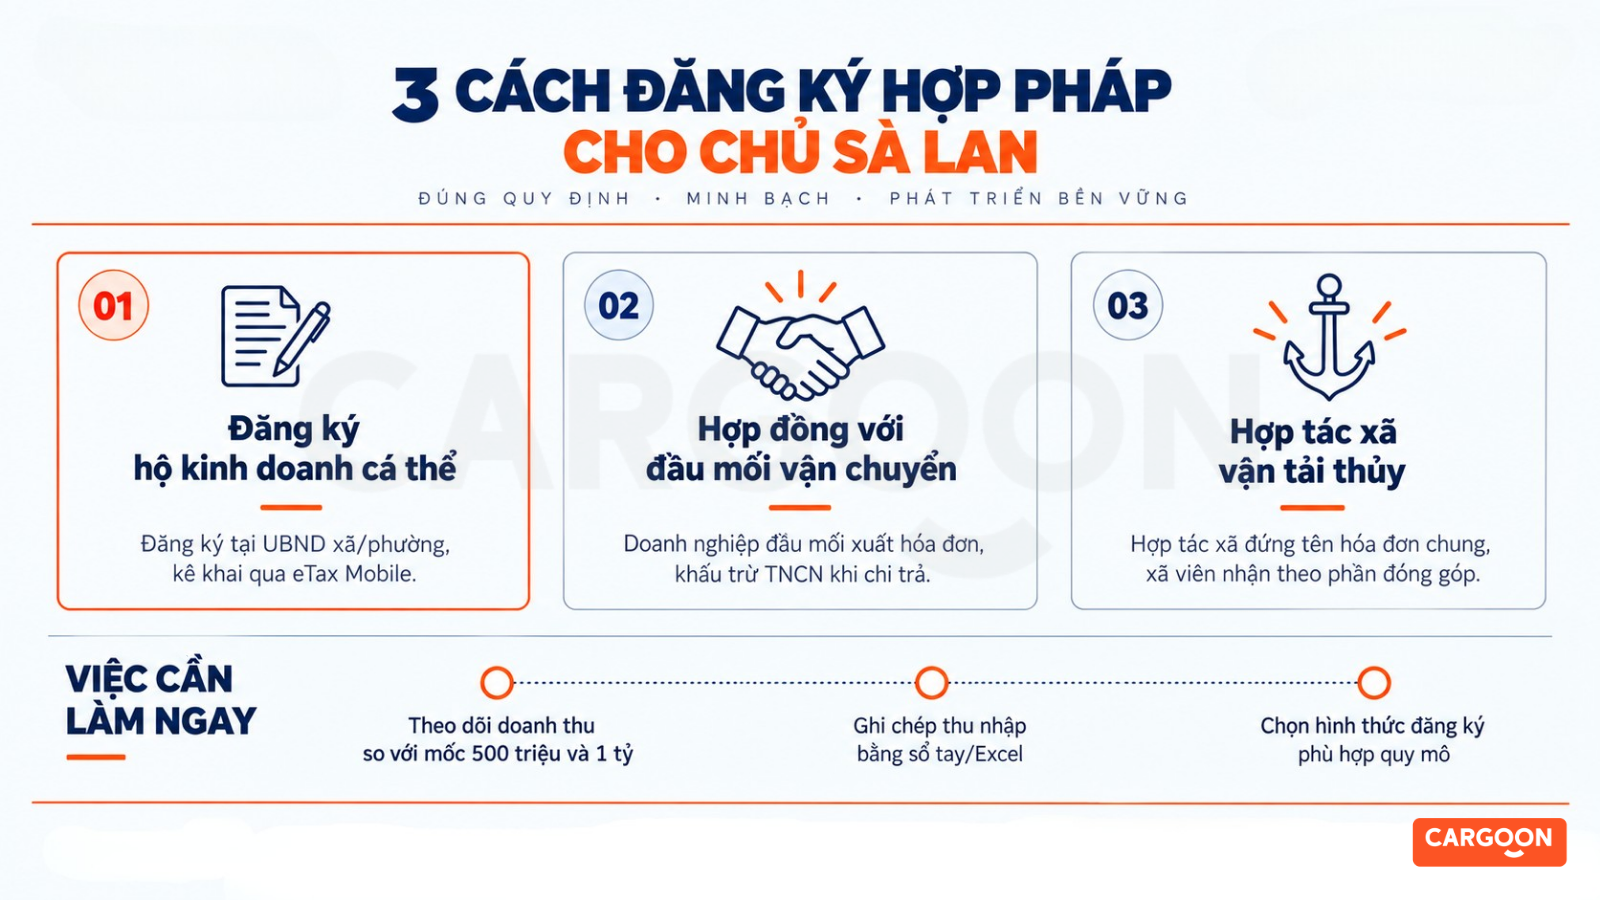
1. Đăng ký hộ kinh doanh cá thể
Đây là hình thức phổ biến nhất. Chủ sà lan đăng ký tại UBND cấp xã/phường nơi đặt trụ sở kinh doanh, sau đó đăng ký mã số thuế và kê khai định kỳ qua eTax Mobile hoặc cổng dịch vụ công của cơ quan thuế.
2. Hợp tác theo hợp đồng vận chuyển với pháp nhân đầu mối
Nếu tài công vận chuyển thường xuyên cho một doanh nghiệp logistics, hai bên có thể ký hợp đồng dịch vụ vận chuyển hoặc hợp đồng khoán việc. Khi đó, doanh nghiệp đầu mối chịu trách nhiệm xuất hóa đơn cho khách hàng cuối, đồng thời khấu trừ thuế TNCN theo quy định khi chi trả cho tài công chưa có mã số thuế kinh doanh riêng.
3. Tham gia hợp tác xã vận tải thủy
Ở một số địa phương, tài công có thể tham gia hợp tác xã vận tải. Khi đó, hợp tác xã đứng tên xuất hóa đơn chung, còn xã viên nhận thu nhập theo phần đóng góp. Đây là phương án phù hợp với nhóm tài công hoạt động theo đội, tổ.
Việc cần làm ngay
Dù chưa có mốc bắt buộc cụ thể, tài công nên chủ động ba việc sau: theo dõi doanh thu hàng năm của mình so với ngưỡng 1 tỷ đồng; ghi chép lại các khoản thu, dù đơn giản bằng sổ tay hay file Excel; và tìm hiểu trước hình thức đăng ký phù hợp với quy mô hoạt động thực tế, thay vì chờ đến khi phát sinh vấn đề mới xử lý.
CargoOn.vn – Giải pháp vận tải thủy nội địa sà lan & cung ứng đá xây dựng Miền Tây
- Hotline: 028.9999.5989
- Website: http://cargoon.vn
- Email: hotro@cargoon.vn